


Patrik
-
Příspěvky
3 213 -
Registrace
-
Přítomen




Patrik's Achievements

Megazávislák (7/8)
137
Popularita
-
Dohodnout se s někým, kdo chce něco zaplatit z PayPalu v eurech. PayPal umožňuje poslat peníze pouze v "domácí měně". Tedy pokud je PayPal vedený jako český, pošleš z něj peníze pouze směnou (švindlkurzem PayPalu) na české koruny a následně na český účet. Řešením by tak bylo registrovat (nový) PayPal jako německý (slovenský, rakouský,...), poslat na něj eura (jako Firends, tj. bez poplatku) a z něj pak v eurech na německý (slovenský, rakouský) účet v eurech. Tyhle směny jsou hlavní příjem PayPalu, takže to má poměrně dobře ošéfované, aby se tomu skoro nedalo vyhnout.
-
U Raiffky jde limit trochu obejít - založením více účtů. Jak uvedl kolega, když je to Exkluzivní účet, je k němu směnárna zdarma. Já mám těch účtů pět, ale to kvůli salonkům. Na dvou z nich mám Směnárnu, ale stejně jsem ji nikdy nepoužil. Pokud chceš jen kartu s dobrými kurzy, tak Partners. Kurzy měn v kurzívním lístku ECB má střed dle tohoto lístku, ostatní dle kurzu VISA. Platí i pro výběry z bankomatu. Pak má dobré kurzy (dle karetní společnosti) kreditka mBank travel (a jako bonus 4 vstupy do salonků přes Priority pass). Nejlepší má být T212 díky cashbacku, ale tu nemám.
-
Jo, každá banka má dealingové oddělení, která dá lepší, než veřejné, kurzy. Vtip je v tom, o kolik lepší. Většinou vyjdou lépe devizovky, sám mám smlouvu s Citfin, Akcentou, Easychange a Fortissimo
-
Jen se z "automatické" služby stala poloautomatická. Vždy před směnou to chce zkontrolovat aktuální kurz. Zrovna ČSOB často plíživě zhoršuje podmínky a spoléhá na to, že si toho klient nevšimne. U kurzů měn, které se denně mění to je velmi snadné
-
To je nebezpečí individuálních kurzů, jeden může mít skvělé a další hrozné. Navíc dneska můžete mít dobré a zítra úplně strašné. Proto mi přijde bezpečnější mít kartu, která má kurzy karetní společnosti, tam víte, že to bude max 0,5 % od středu u "normálních" měn. Eura budou bezkonkurenční u karty Partners, kvůli tomu, že je přesně navázaná na kurzy ECB. Ale pokud potřebujete běžný bankovní převod, tak tam to neplatí, jen u platby kartou nebo výběru z bankomatu.
-
V diskusním fóru na Finexpertu někdo píše, že má kurzy špatné, takže možná jsou "individuální", někdo může mít skvělé a jiný špatné.
-
Kdepak, všechny účty budou u ČSOB, tedy budou mít český IBAN. Proto také píšu, že výhodnost u jiných měn, než EUR, může zabíjet poplatek, protože zrovna poplatky za "ostatní zahraniční platbu" má ČSOB spíše vyšší. U EUR je výjimka, protože SEPA platby musí banky ze zákona provádět za stejných podmínek než platby korunové. Převody budou výhodné svým kurzem (bude lepší než klasický deviza-prodej, kde je marže asi 2,5 %), ale poplatek to může celé zabít. Proto je dobré porovnávat s devizovkami, které umí v některých případech i převody bez poplatku (reálně to u velkých transakcí schovají do kurzu)
-
Koukám na podmínky. 1. týká se to jen pěti měn - EUR, USD, GBP, CHF a CAD 2. pro každou měnovou složku zvlášť účet a karta, dle tarifu a plnění podmínek zdarma 1 účet a karta nebo všechny (to u tarifu Premium) 3. směna se musí dělat manuálně před platbou a to v provozní době Takže to dává smysl jen, pokud platíte v dané měně často a udržujete si na příslušném devizovém účtu dostatečný zůstatek. Nebo pro ty, kdo platí převodem (třeb úhrada faktur). Pokud správně chápu ceník, zdarma by mohl být i výběr hotovosti z devizového účtu na přepážce, takže kdo potřebuje často hotovosti v jedné z těchto cizích měn, může to být zajímavé, zejména, pokud není z Prahy a nemá u sebe nějakou výhodou arabskou směnárnu. Největším konkurentem bude Partners - měny, které jsou v kurzovém lístku ECB, má za střed. Směna proběhne v době platby, není potřeba mít separátní devizový účet. Dobré kurzy (tentokrát už dle karetní společnosti) bude mít i u měn, které v kurzovním lístku nejsou. Tímto výhodným kurzem jsou měněny platby kartou a výběry z bankomatu, převody už ale nikoliv. Dalším konkurentem je Raiffeisen a její Směnárna. Aktuálně (7. října 2026 5:57) mi to nabízí směnu z CZK na EUR za 24,525. (v nějakou lidskou dobu to může být lepší). Výhody: směna proběhne i automaticky při platbě kartou u účtu, kde je Směnárana aktivovaná Nevýhody: je limit pro výhodou směnu jen 80 000 Kč měsíčně (na 1 účet, je možné mít účtů u Raifky víc). Směnárna u jiných tarifů než Exklusive, je zpoplatněna měsíčním poplatkem. Když to shrnu - pokud často platíte faktury v cizí měně, asi to je aktuálně nejvýhodnější cesta, výhodost může u jiných měn, než EUR, zabíjet poplatek za "ostatní zahraniční převod". Konkurecí tak budou jen devizovky (Akcenta, Citfin, SAB, Divíšek, Fortissimo, RoklenFx a další). Velkou výhodou oproti devizovkám bude, že máte vlastní číslo účtu na Vaše jméno, což může být podmínka třeba u některých zahraničních brokerů, nejde to přes sběrný účet. Z devizovek tohle umí jen Citfin. Další "user case" je, pokud často platíte v jedné z těch pěti měn, můžete tam i trochu spekulovat na vývoj kurzu a nakupovat měnu do zásoby. Samozřejmě výhodnost kurzu se může v čase měnit, teď ho můžou úmyslně srazit dolů, aby nalákali klienty a pak ho postupně zvyšovat (už si to vyzkoušeli kdysi u platebních karet)
-
V terminálu se to tváří jako normální platební karta, podle mne bonus platí obchodní centrum, ne obchodník. Ale samozřejmě si můžou postavit hlavu. Prý jde i nahrát do mobilu a platit s tím bezkontaktně.
-
V Arkádách Pankrác mají tento víkend akci, kdy při koupi dárkové karty dostanete 20 % navíc. Takže zaplatíte 5 tisíc a na kartě je šest. Berou asi všechny obchody v Arkádách, já tedy vyzoušel zatím v Albertu a DM, ale jsou tu o obchody s hodninkami. Jako žádné Rolexy, ale taková ta střední cenová kategorie tu je. Karta platí rok.
-
tam mají jiný systém, u nás je to úplně jedno. Naopak u kreditky ti zpravidla hrozí větší ztráta, protože limit na kreditce mívají lidé zpravidla větší, než zůstatek na běžném účtu. U nás mají banky povinnost "bez zbytečného odkladu" reklamovanou částku uvolnit a pak si můžou šetřit. Někdy je třeba pohrozit finančním arbitrem, ale už se to pomalu učí.
-
přemýšlím, v čem je překážkou / nevýhodou debetka proti kreditce? Případná reklamace je stejná (není autorizace, banka reklamaci uzná). Jasně, vyčlenil bych si na takový účel debetku k účtu, kde nemám moc peněz, protože naopak na kreditkách mám spíše vysoké limity (kdyby mi šlo o částku zneužití)
-
nemám na ní moc cizoměnových transakcí, většinou totiž platím v zahraničí debetkou Partners, ale kreditku mám napojenou na platební prsten, takže třeba v metru jsem ho používal, větší jistota, že nezapomenu a londýnská MHD má nastavený denní limit útraty, pokud člověk používá stále stejnou kartu.
-
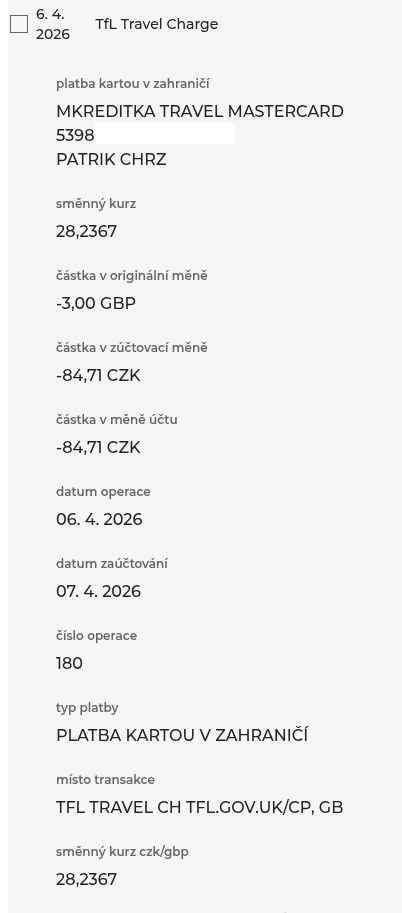
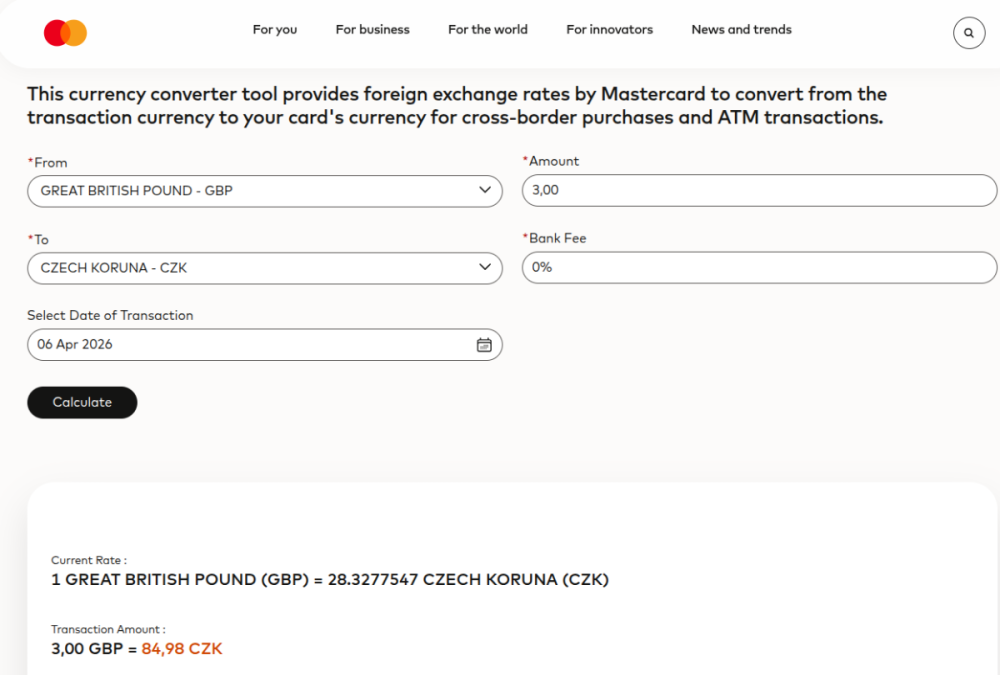
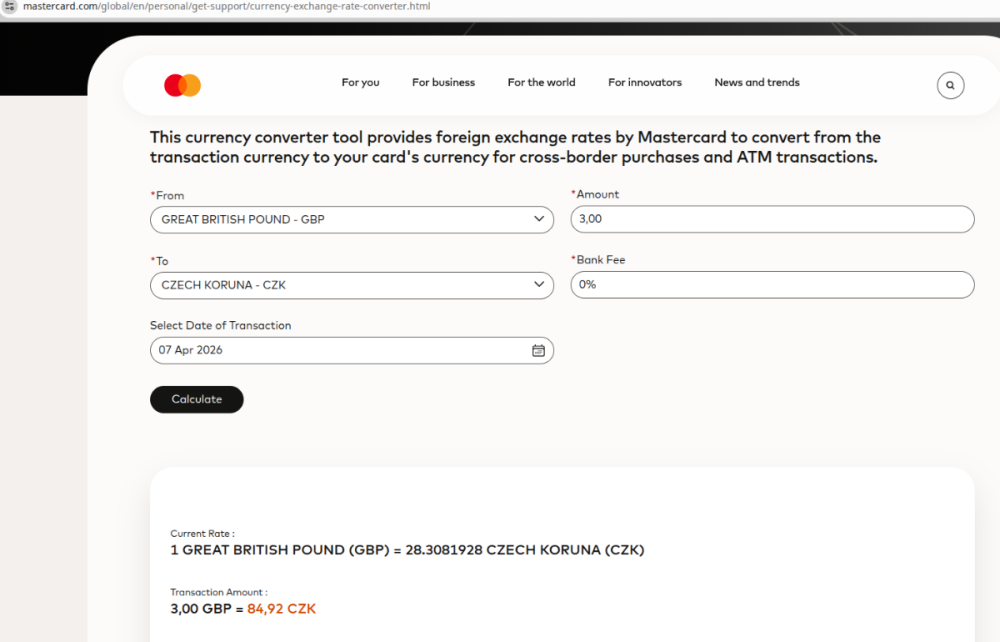
Příklad z platby kreditkou Travel u mBank Mně to dokonce vychází lépe, než kurz MC, ať už počítám kurz v den platby nebo v den zaúčtování
-
Pozor, mBank má více "tarifů" a to i u kreditek. Takže je rozdíl mezi základní (ta má fakt špatné kurzy) a "Travel" https://www.mbank.cz/osobni/karty/kreditni-karty/, a ta má 0 % přirážku (plus navíc 4 vstupy do salonků za rok)


